Flávio Bolsonaro e o mercado imobiliário: plano foca em impostos, juros e moradias.
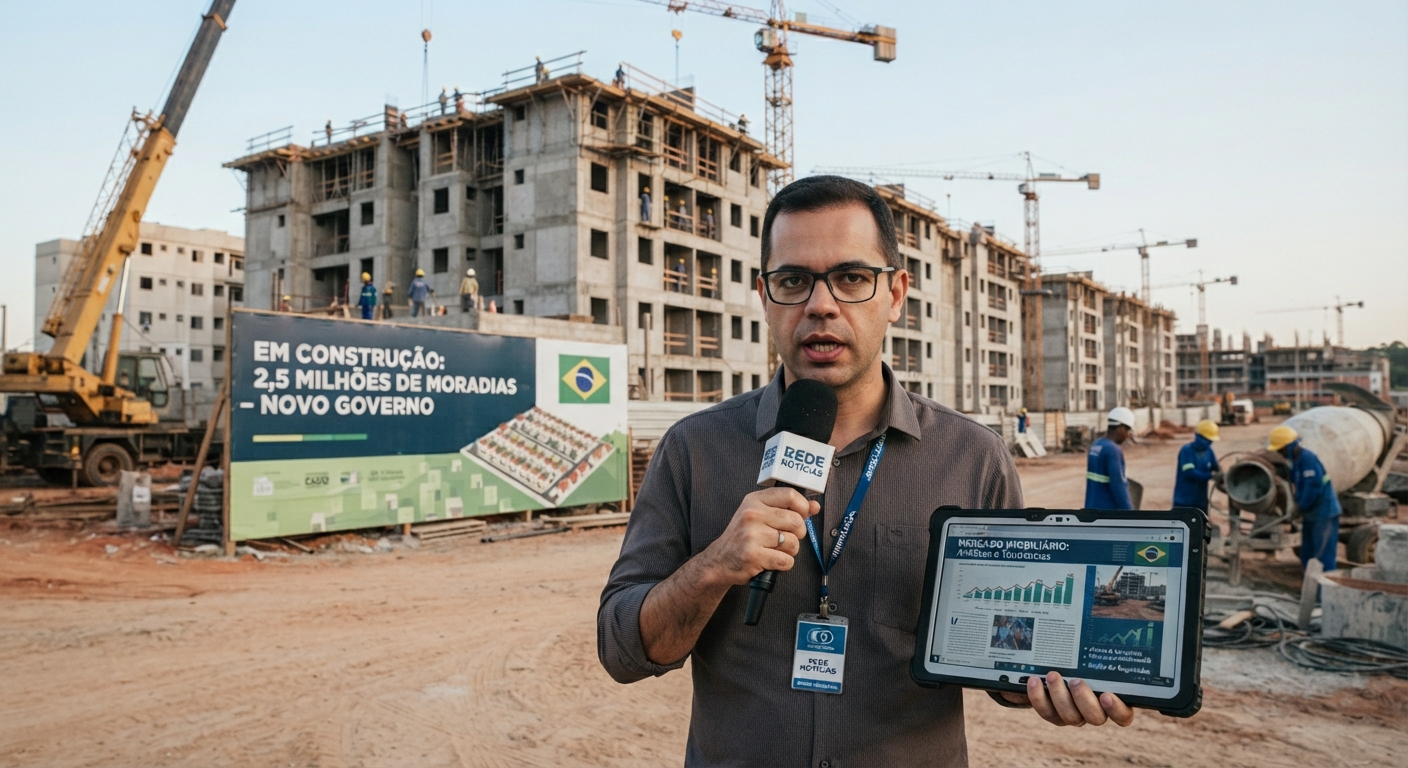
Flávio Bolsonaro pode impulsionar o mercado imobiliário? Plano aposta em corte de impostos, juros menores e 2,5 milhões de moradias
Propostas de redução tributária e estímulo à habitação podem favorecer o poder de compra e a demanda por imóveis, mas o resultado dependerá da execução do plano, do financiamento das medidas, da trajetória dos juros e da capacidade de transformar promessas em crédito efetivamente acessível.
A possibilidade de um governo Flávio Bolsonaro alterar o rumo do mercado imobiliário brasileiro envolve uma combinação de política tributária, controle das contas públicas, financiamento habitacional e estímulo à construção civil. O plano apresentado pelo candidato propõe rever pontos da reforma tributária, reduzir impostos, buscar juros menores para a casa própria e retomar o programa Casa Verde e Amarela, com uma meta anunciada de 2,5 milhões de residências.
A hipótese econômica é que uma redução efetiva dos tributos, se chegar ao consumidor, possa aliviar o orçamento das famílias. Com mais renda disponível, parte dos compradores poderia reunir a entrada de um imóvel ou assumir prestações que hoje ultrapassam sua capacidade financeira. Se essa melhora vier acompanhada de crédito mais barato e oferta adequada de moradias, o resultado poderá ser um aumento da demanda imobiliária.
Essa cadeia, contudo, não é automática. Os efeitos dependem do desenho das medidas, de como serão financiadas e de quanto da redução tributária será efetivamente repassado aos preços. A análise dos números disponíveis permite dimensionar as oportunidades e os riscos, sem transformar propostas eleitorais em resultados garantidos.
O mercado já apresenta crescimento, apesar dos juros
O setor imobiliário brasileiro encerrou o primeiro semestre de 2026 com aumento nas vendas de imóveis residenciais novos. Segundo os Indicadores Imobiliários Nacionais da Câmara Brasileira da Indústria da Construção (CBIC), foram comercializadas 226.536 unidades entre janeiro e junho, crescimento de 5,4% em comparação com as 214.910 unidades vendidas no mesmo período de 2025.
O financiamento destinado à aquisição de imóveis com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE) alcançou R$ 67,2 bilhões no semestre, alta de 12% sobre o ano anterior. Quando se somam os recursos destinados à aquisição e à construção, o volume financiado pelo SBPE chegou a R$ 93,7 bilhões, crescimento de 29%.
Os financiamentos para construção cresceram ainda mais em termos percentuais: passaram de R$ 12,8 bilhões no primeiro semestre de 2025 para R$ 26,5 bilhões no mesmo período de 2026, avanço de aproximadamente 107%. Considerados também os recursos do Fundo de Garantia do Tempo de Serviço (FGTS), os financiamentos dessas duas fontes somaram R$ 160,3 bilhões no período.
Os dados mostram que há atividade econômica e capacidade de expansão no setor, mas não demonstram, por si só, que uma futura política de redução de impostos provocaria crescimento adicional. São a referência inicial para avaliar o que poderia acontecer caso as propostas de campanha fossem implementadas.
O que o plano propõe para impostos e habitação
O plano de governo de Flávio Bolsonaro apresenta medidas para reduzir tributos e rever mecanismos da reforma tributária, incluindo a redução da alíquota de referência do Imposto sobre Valor Agregado (IVA), a eliminação do Imposto sobre Operações Financeiras (IOF) e mudanças no sistema de recolhimento de impostos conhecido como split payment.
Na área habitacional, o documento propõe retomar o Casa Verde e Amarela, programa que substituiu o Minha Casa, Minha Vida durante o governo Jair Bolsonaro, com meta de 2,5 milhões de residências. A proposta também busca reduzir os juros da casa própria e menciona medidas de regularização fundiária, urbanização e parcerias para ampliar a oferta habitacional.
A campanha relaciona a possibilidade de juros menores à redução da dívida pública e à melhora das condições macroeconômicas. Essa relação é economicamente relevante, mas exige uma ressalva: reduzir tributos pode aliviar o custo de vida e estimular a atividade, porém também reduz receitas públicas se não houver compensações. O efeito final sobre os juros dependerá da combinação entre arrecadação, despesas, inflação, expectativas econômicas e decisões de política monetária.
Além disso, a revisão da reforma tributária não depende exclusivamente do presidente. Mudanças na legislação podem exigir aprovação do Congresso e, conforme a matéria, negociação com estados e municípios. O alcance das propostas dependerá, portanto, da articulação política e jurídica necessária para executá-las.
Como uma redução de impostos poderia aumentar as vendas
O possível impacto sobre o mercado imobiliário pode ocorrer por diferentes canais. Se a redução tributária diminuir o preço de bens e serviços essenciais, a família poderá ter mais recursos para pagar aluguel, acumular poupança ou reunir a entrada de um imóvel. Se a mudança reduzir custos de produção e construção, parte do benefício poderá chegar às incorporadoras e aos compradores, dependendo da concorrência, dos contratos e das condições do mercado.
Uma terceira via é o crédito. Caso uma melhora fiscal sustentável contribua para reduzir o custo de captação dos bancos e as taxas de financiamento, as prestações poderão cair para novos contratos. Isso pode ampliar o número de famílias que atendem aos critérios de renda e comprometimento mensal exigidos pelas instituições financeiras.
Há, no entanto, uma diferença entre diminuir o imposto de um produto, reduzir a inflação, aumentar a renda disponível e conseguir aprovação para um financiamento. Esses efeitos não são equivalentes. A capacidade de compra de um imóvel depende também do valor da entrada, do preço da unidade, da renda comprovada, do prazo, do custo efetivo total e do risco de crédito do comprador.
O benefício tributário também não se transforma necessariamente em redução integral de preços. Em determinados mercados, parte da economia pode ser absorvida por custos, margens ou mudanças na demanda. Para medir o efeito real, seria necessário acompanhar preços, renda disponível, taxas efetivas de financiamento e aprovações de crédito após a implementação das medidas.
Juros: o fator que pode mudar o valor das prestações
O custo do financiamento é uma das variáveis centrais para o mercado imobiliário. Mesmo uma família que tenha renda suficiente para arcar com uma parcela mensal pode ser excluída do financiamento se a taxa de juros elevar demais o valor da prestação.
Para ilustrar a dimensão desse efeito, considere uma simulação de crédito imobiliário de R$ 300 mil, com prazo de 30 anos e sistema de amortização constante (SAC). Os valores abaixo usam taxas anuais nominais hipotéticas, convertidas para taxas mensais equivalentes, e não representam ofertas bancárias nem previsões sobre os juros futuros.
| Taxa nominal anual hipotética | Primeira prestação aproximada | Interpretação |
|---|---|---|
| 12% ao ano | R$ 3.833 | Referência de cenário de juros mais baixos |
| 10% ao ano | R$ 3.333 | Redução aproximada de R$ 500 na primeira prestação |
| 8% ao ano | R$ 2.833 | Redução aproximada de R$ 1.000 em relação ao cenário de 12% |
Os valores são estimativas simplificadas, sem seguros obrigatórios, tarifas, atualização monetária ou outros componentes do custo efetivo total. A prestação do SAC diminui ao longo do tempo, pois a amortização é constante e os juros incidem sobre um saldo devedor decrescente.
A simulação demonstra que uma queda de juros pode produzir diferença expressiva no desembolso mensal. Não demonstra, porém, que as taxas cairiam para 10% ou 8% sob um eventual governo. Para afirmar isso, seria necessário estimar a trajetória da inflação, da Selic, do custo de captação e das condições de crédito, além de conhecer as medidas fiscais e monetárias efetivamente adotadas.
O peso do déficit habitacional brasileiro
A Fundação João Pinheiro estimou em 5.773.983 o déficit habitacional brasileiro em 2024, equivalente a 7,4% dos domicílios particulares ocupados. Embora o indicador tenha recuado 3,4% em relação a 2023, a necessidade de moradia permanece elevada.
O Sudeste concentrava cerca de 2,35 milhões de domicílios em déficit. O estado do Rio de Janeiro registrava 513.740, o segundo maior número absoluto entre as unidades da Federação, atrás de São Paulo.
O dado evidencia a dimensão social e econômica do desafio habitacional. Uma política capaz de ampliar o acesso à moradia pode movimentar a construção civil, gerar empregos e estimular setores associados, como materiais de construção, serviços técnicos, transporte e comércio. O impacto, entretanto, depende de onde os imóveis serão construídos, da infraestrutura urbana, do acesso a transporte e serviços e da compatibilidade entre preços e renda das famílias.
A quantidade de moradias anunciada no plano não deve ser confundida com redução automática do déficit. É necessário esclarecer quantas unidades seriam efetivamente construídas ou financiadas, quais faixas de renda seriam atendidas, qual seria o custo público, como seriam distribuídos os recursos e em que prazo as unidades chegariam às famílias.
Três cenários para o mercado imobiliário
A partir das propostas e dos indicadores disponíveis, é possível estabelecer três cenários de análise. Eles são hipóteses condicionais, não previsões com probabilidades estatísticas calculadas.
A redução tributária chega ao consumidor, a trajetória fiscal melhora, o crédito fica mais barato e os recursos habitacionais são mantidos ou ampliados. Nesse caso, famílias adicionais podem reunir condições para comprar imóveis, enquanto construtoras encontram demanda para novos empreendimentos. O crescimento efetivo dependerá da intensidade das reduções, da oferta e da renda.
A redução de impostos melhora o orçamento de parte das famílias, mas o financiamento continua caro. A demanda pode crescer em determinados segmentos, sem uma expansão equivalente no mercado como um todo. Famílias com pouca entrada ou renda mais baixa podem continuar sem acesso ao crédito.
As mudanças enfrentam dificuldades legislativas, a arrecadação cai sem compensação suficiente ou a incerteza fiscal mantém o custo do dinheiro elevado. Nesse cenário, os benefícios esperados podem ser menores, e empresas e compradores podem adiar decisões até que as regras fiquem mais claras.
Para atribuir probabilidades numéricas a esses cenários, seria necessário desenvolver um modelo com dados históricos, hipóteses explícitas e estimativas sobre o impacto de cada medida. Sem esse trabalho, informar que um cenário tem, por exemplo, 60% ou 70% de chance de ocorrer criaria uma precisão artificial.
O risco fiscal e os limites do corte tributário
A redução de impostos pode beneficiar consumidores e empresas, mas a análise precisa considerar o efeito sobre as contas públicas. Se a perda de receita não for acompanhada por cortes de despesas, aumento de eficiência ou outras fontes de compensação, poderá aumentar a pressão sobre o orçamento e a dívida.
A revisão do IVA enfrenta dificuldades adicionais porque a reforma tributária envolveu negociações entre setores econômicos, Congresso, estados e municípios. A alíquota de referência foi concebida para preservar a arrecadação do sistema anterior, e uma redução ampla precisaria ser compatibilizada com as regras de transição e com os benefícios já concedidos a diferentes atividades.
Também há debate sobre o split payment, mecanismo de recolhimento que prevê separar o valor dos tributos no momento do pagamento da operação. Defensores afirmam que ele pode reduzir a sonegação e melhorar a fiscalização. Críticos ligados ao setor empresarial apontam preocupação com o fluxo de caixa. Alterar ou eliminar esse mecanismo exigiria avaliar tanto os efeitos sobre as empresas quanto as consequências para a arrecadação e a carga tributária efetiva.
O ponto decisivo para o mercado imobiliário é que uma redução de impostos não garante, isoladamente, uma redução dos juros. A credibilidade fiscal, a inflação, as expectativas e as condições de financiamento continuam influenciando o custo do crédito.
O que corretores, compradores e investidores devem acompanhar
Para verificar se as propostas produzem os efeitos esperados, a análise deve acompanhar a evolução das taxas de financiamento, o volume de crédito concedido, a renda real das famílias, os preços dos imóveis, os custos de construção, os lançamentos e as vendas por faixa de renda.
Também será necessário observar a execução da meta habitacional, o orçamento destinado aos programas, a disponibilidade de recursos do FGTS e do SBPE e a aprovação das alterações tributárias. A comparação entre indicadores anteriores e posteriores à implementação ajudará a identificar mudanças, embora seja preciso controlar outros fatores econômicos para atribuir causalidade às medidas.
No Rio de Janeiro, o acompanhamento regional é especialmente relevante diante do déficit habitacional estadual e das diferenças de preço, renda, infraestrutura e demanda entre bairros e municípios. Um estímulo nacional pode produzir resultados distintos no mercado de habitação popular, nos imóveis usados, nas unidades de médio e alto padrão e no segmento de locação.
Conclusão: potencial de crescimento, condicionado à execução
O plano de Flávio Bolsonaro apresenta propostas que, se implementadas com eficácia, poderiam favorecer o mercado imobiliário: redução de tributos, busca por juros menores, estímulo ao crédito e meta habitacional de 2,5 milhões de residências. A combinação pode ampliar o poder de compra e a demanda, sobretudo se a economia tributária chegar aos consumidores e vier acompanhada de condições de financiamento mais acessíveis.
Os dados atuais mostram que o setor já registrou crescimento nas vendas e nos financiamentos no primeiro semestre de 2026, ao mesmo tempo que o déficit habitacional continua elevado. Esse contexto oferece espaço para políticas que ampliem o acesso à moradia, mas não permite atribuir antecipadamente o crescimento futuro a um candidato ou a um conjunto de promessas.
A conclusão econômica depende de questões objetivas: qual será a redução tributária efetiva, como a perda de receita será compensada, quanto os juros cairão, quais famílias serão contempladas e quantas unidades habitacionais serão realmente entregues. A resposta a essas perguntas determinará se o plano se traduzirá em expansão sustentável ou se seus resultados ficarão abaixo das metas anunciadas.
Acompanhamento Editorial: A redação do Maçom Tá On monitora continuamente os desdobramentos operacionais, econômicos e judiciais deste caso, mantendo cobertura permanente para seus leitores.

CONTEÚDO CULTURAL PATROCINADO
Retornando ao jardim do Éden – Reencontro com Deus
Uma reflexão sobre espiritualidade, consciência e reencontro interior.
