Mais de 3.000 agências bancárias foram fechadas no Brasil
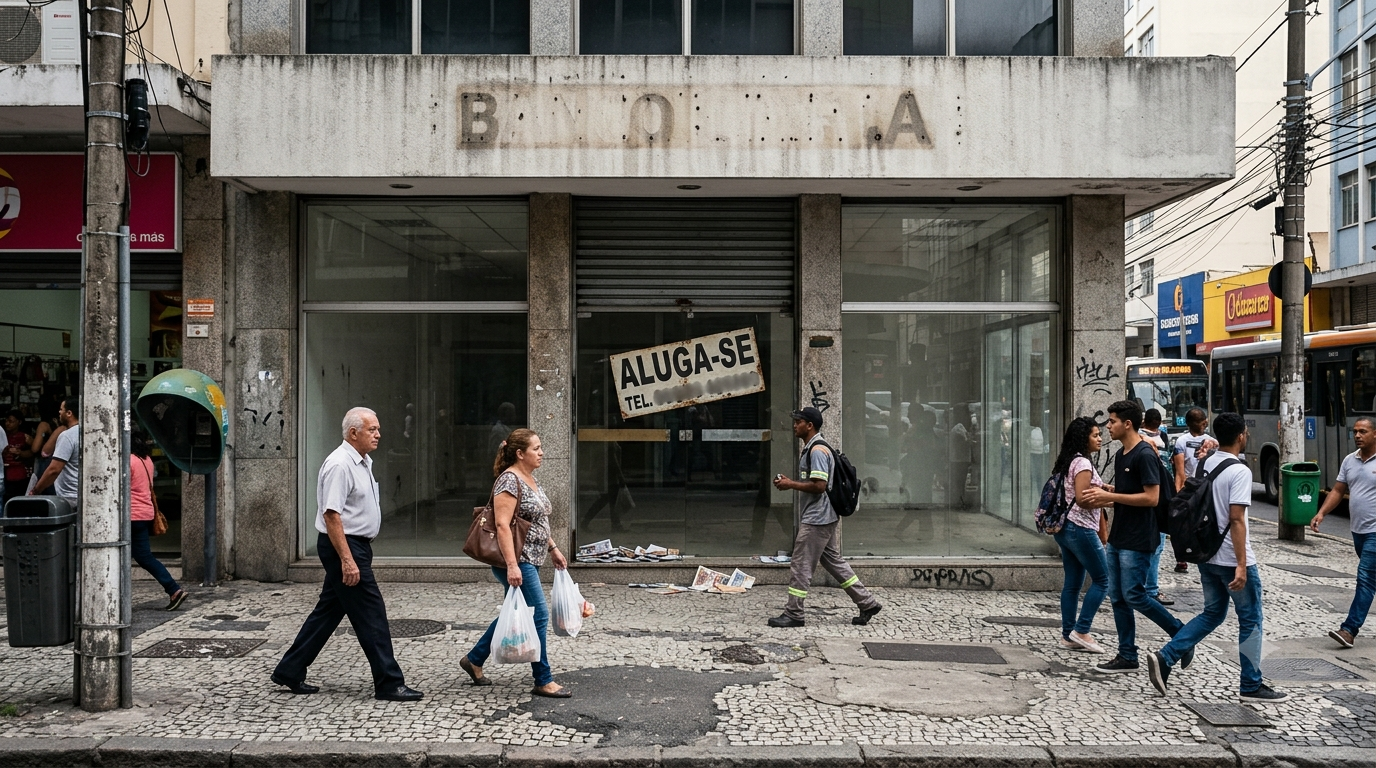
Em busca de eficiência diante de despesas operacionais elevadas, encargos sobre a folha e tarifas públicas, grandes redes enxugam a presença física enquanto o atendimento migra maciçamente para os canais digitais.
A paisagem do comércio urbano brasileiro passa por uma das maiores reconfigurações estruturais de sua história recente. Onde antes funcionavam fachadas envidraçadas com portas giratórias e vigilância armada, multiplicam-se imóveis comerciais desocupados. Levantamentos consolidados com base nos relatórios de rede física do Banco Central do Brasil apontam que mais de 3.000 agências bancárias tradicionais foram encerradas no país entre 2022 e 2026, somando a malha de conglomerados privados como Itaú Unibanco, Bradesco e Santander, além de instituições públicas como Caixa e Banco do Brasil.
O movimento reflete uma estratégia de otimização de despesas administrativas e busca por índices de eficiência operacional cada vez mais rigorosos. Embora o setor continue registrando lucros bilionários nos balanços consolidados — impulsionados pela rentabilidade das operações de crédito e receitas de canais digitais —, a agência física tradicional de rua deixou de ser um centro de captação de receitas para se transformar em uma unidade de custo fixo elevado e baixa rentabilidade de balcão.
No modelo bancário tradicional, taxas cobradas por compensação de cheques, emissão de extratos e pagamentos no caixa cobriam parte da infraestrutura física. Hoje, a imensa maioria dos correntistas realiza essas operações pelos canais digitais. O público que ainda comparece presencialmente busca majoritariamente serviços que geram despesa operacional, mas nenhuma receita nova: desbloqueio de senhas, validações cadastrais, contestações de fraudes e saques de benefícios em dinheiro.
A Conta da Presença Física: Energia, Segurança e Encargos da Folha
Manter uma agência bancária de grande porte aberta ao público envolve obrigações operacionais e regulatórias com poucas equivalências no varejo tradicional. A climatização ininterrupta de prédios entre 300 e 600 metros quadrados, operando em regime de alta tensão tarifária (demanda contratada) ao lado de servidores e caixas eletrônicos, gera contas de energia elétrica que oscilam entre R$ 15 mil e R$ 30 mil mensais por unidade, sobre as quais incidem alíquotas expressivas de ICMS e encargos setoriais.
A essa fatura somam-se as exigências da Lei Federal nº 7.102/1983, que determina a presença permanente de vigilantes armados durante o expediente, instalação de portas giratórias com detectores de metal, circuitos de monitoramento e contratos contínuos de transporte de valores por carros-fortes.
Simultaneamente, a folha de pagamento figura como o maior peso individual no custeio das unidades. Sem contar com regimes de desoneração, as instituições financeiras recolhem a alíquota integral da previdência social (INSS patronal de 20% sobre a folha bruta sem limite de teto), alíquotas compulsórias ao Sistema S, provisões trabalhistas e benefícios da convenção coletiva nacional (vales-alimentação e refeição que somam cerca de R$ 2.000 por funcionário, além de PLR). Sob a jornada padrão de 6 horas prevista no Artigo 224 da Consolidação das Leis do Trabalho (CLT), manter uma equipe de 8 a 12 profissionais gera um custo mensal de pessoal que ultrapassa a faixa de R$ 180 mil a R$ 250 mil por agência.
O Debate: Eficiência Operacional Contra os “Desertos Bancários”
| Vetor de Análise | Posicionamentos e Impactos Mapeados |
|---|---|
| Posição dos Bancos (Febraban) | Sustenta que o encerramento de agências reflete a transição digital natural do consumidor, que realiza mais de 90% das transações por aplicativos. As unidades mantidas são convertidas em polos de assessoria financeira, com capilaridade básica complementada por correspondentes bancários. |
| Visão das Entidades Sindicais (Contraf-CUT) | Aponta contradição entre lucros bilionários recordes e o corte contínuo de postos de trabalho formais, alertando para a sobrecarga das equipes em plataformas remotas e o esvaziamento das funções tradicionais de atendimento. |
| Impacto na Sociedade Civil | Especialistas e órgãos de defesa do consumidor alertam para a formação de “desertos bancários” em cidades de pequeno porte e bairros periféricos, forçando aposentados, pensionistas e pessoas com menor letramento digital a deslocamentos intermunicipais. |
| Pressão Tributária | Instituições bancárias recolhem alíquotas de 20% a 22% de CSLL somadas a 25% de IRPJ, totalizando retenções de até 47% sobre o lucro real, o que intensifica o enxugamento de custos fixos para preservar o retorno sobre o patrimônio (ROE). |
A retração da rede física de atendimento redefine os centros urbanos e coloca em evidência a necessidade de equilibrar inovação tecnológica, rentabilidade de mercado e a garantia de acesso aos serviços essenciais para toda a população brasileira.

Livro “Retornando ao jardim do Éden – Reencontro com Deus”
Misturando psicanálise, filosofia e uma boa dose de contestação, o autor passa a limpo passagens bíblicas que sustentam séculos de medo. Ele desconstrói de forma crua conceitos como pecado, inferno e salvação, mostrando como a religião muitas vezes distorceu o sagrado para criar rédeas.
